OE Logo

2026年に異例の力強い成長を見せたアジア主要12カ国の実質GDP成長率は、2027年には0.4ポイント減速して4.2%になると予想されています。世界的なテクノロジー・ハードウェア需要や国内の戦略的投資は高水準で推移し景気を下支えする見込みですが、新たな成長の推進力としては勢いが和らぐ可能性があります。また、政府によるエネルギー補助金や財政支援の縮小、中国の不動産調整の長期化が下押し要因として挙げられています。当社のエコノミストは、資本コストの上昇や政策支援の縮小に直面しながらも、アジアの設備投資サイクルは市場の市場予想(コンセンサス)よりも底堅く推移すると分析する一方、地域の強靭性を評価する際には貿易の国内付加価値の低さ、投資の輸入漏出、そして消費の前提となる家計マインドの脆弱さという「3つの留意点(アスタリスク)」に目を向ける必要があると指摘しています。
2026年の米国経済はイラン情勢によるエネルギー価格高騰などが財政刺激を相殺し、実質GDP成長率が2%近傍にとどまりインフレも高止まりしましたが、2027年には成長率が2.5%へと加速する見通しが示されています。これは市場コンセンサス予想(2.1%)や2026年実績推計(2.2%)を上回る水準であり、主な推進力としてディスインフレの進展とAI導入の広がりによる生産性主導の景気拡大が挙げられています。国債利回りの上昇にもかかわらず金融環境は緩和的であり、法人減税効果の継続、在庫サイクルの反転、およびAI関連投資の裾野拡大が設備投資を後押しするとみられています。一方で、AI楽観論の後退、エネルギーやAIによるインフレの長期化に伴う追加利上げ、地政学リスクや関税を巡る政策ショックなどが潜在的な下振れリスクとして指摘されています。

Consumer boom

台湾(TAIEX)および韓国(KOSPI)ではAIブームに牽引された株高とその後の急激な調整が見られたものの、両経済ともに株式資産の増加が家計消費へ力強く伝達する「資産効果」はほぼ観察されないと分析されています。実質消費成長率は前年より加速しているものの、時価総額の急拡大に比べると緩やかな伸びにとどまっており、家計消費を主に牽引しているのは株式資産ではなく可処分所得であると示されています。当社のエコノミストは、株高による実現益が直接的な消費に回るのではなく、再投資、負債返済、あるいは不動産市場への再配分に向かう傾向を指摘しており、政策立案者に対して株式・不動産市場間の資金シフトに伴う金融安定リスクへの注視を呼びかけています。

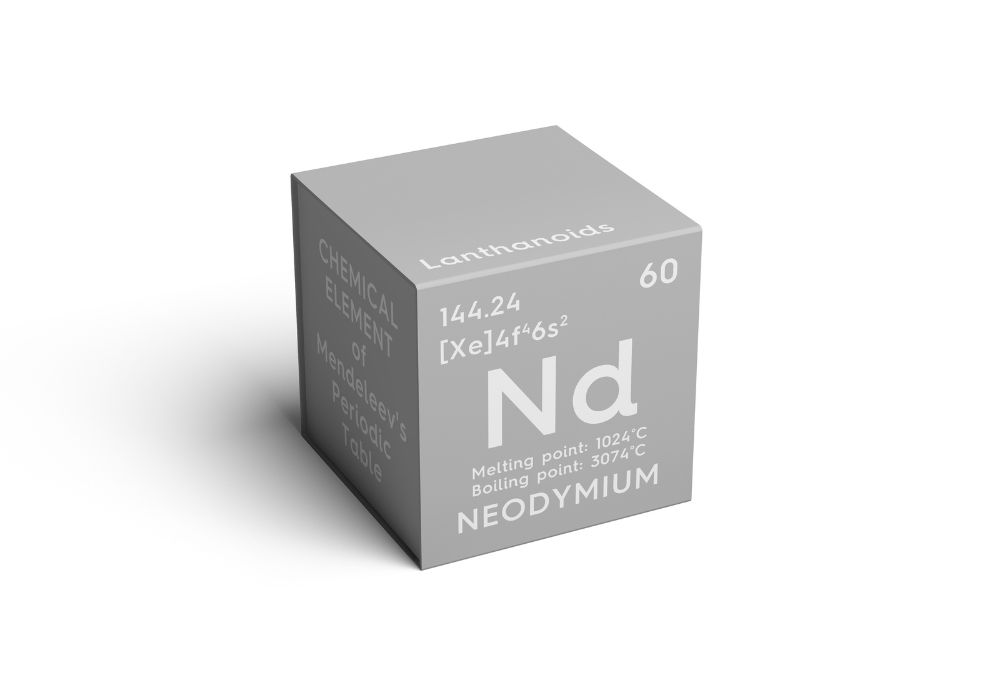
電気自動車(EV)、風力タービン、産業用モーター、ロボティクス、データセンター、防衛用途における需要増を背景に、高性能永久磁石の中核となるネオジム、プラセオジム、ジスプロシウム、テルビウムの4つのレアアース元素の需要が支えられています。当社の予測によると、2035年にかけてこれらの価格は緩やかではあるものの、一様ではないペースで上昇するとみられています。鉱石資源自体は世界中に分散しているものの、精製や永久磁石への加工能力は中国に高度に集中しており、中国は鉱山生産の60%にとどまる一方、精製能力の91%、永久磁石生産の94%(2024年時点)を占めています。欧米諸国による政策支援で代替サプライチェーンの構築が進められているものの、より高コストな市場が形成されつつあり、安全な非中国産レアアースが中国の指標価格に対して持続的なプレミアム(上乗せ価格)を維持する見通しが示されています。

欧州連合(EU)は2026年6月、技術主権と経済安保の強化を掲げて「半導体法2.0(Chips Act 2.0)」を提唱しました。しかし、構造的な製造コストの高さが足かせとなり、2030年までに世界の半導体生産シェアを20%へ引き上げるという同領域の目標達成は困難であると見込まれています。2025年時点のEUにおける電子部品・基板(半導体を含む)の世界生産シェアはわずか4%強にとどまっており、今回の改正案では対象範囲が設計から材料、装置、後工程まで広げられたことで政策の焦点が曖昧化(分散)し、さらに明確な新規予算の裏付けも欠いていると指摘されています。当社のエコノミストは、エネルギー・人件費・資本コストの高さや規制の複雑さが投資の引き寄せを阻み、2030年までにEUの世界シェアは3.2%へさらに低下する可能性が高いと分析しています。

Trade tariffs

鉄鋼は製造業、建設、インフラの基幹資材であり、アジアにおける送電網拡張や高度な産業サプライチェーンの発展において重要性を高めています。しかし、アジア各国による中国からの鉄鋼輸入急増は、必ずしも受け入れ国側の産業サイクルの力強さをそのまま示すものではないと分析されています。2022年から2025年にかけた中国からの出荷増の大部分は、受入国の実質的な消費拡大ではなく、中国側の市場シェア拡大(他の供給の代替)に起因していると当社のシフト・シェア分解分析は示しています。インドのみが真の投資需要に裏打ちされた例外とみられる一方、他国では安価な中国製鉄鋼の流入に伴う貿易防衛策の強化や、製品仕様のシフト(半製品や高付加価値品への移行)が進む可能性が指摘されています。

2026年第2四半期の中国の実質GDP成長率は前年同期比4.3%となり、第1四半期の5.0%から減速してポストパンデミック以降で最も緩やかなペースを記録しました。しかし、上半期全体では2026年の政府成長目標の達成軌道を維持していることから、当社は通年のGDP成長率予測を4.8%に据え置いています。足元の経済データには弱さも見られるものの、今月末に予定される政治局会議では大規模な経済刺激策ではなく、意図したターゲットを絞った支援と産業高度化を中心とする現行の政策ミックスが再確認される可能性が高いとみられています。中国の産業上昇圧力はAIおよびテクノロジー関連産業に集中しており、家計消費の復調が遅れる中でも、ハイテク製造業や生産者向けサービスが中国の新たな成長モデルへの移行を下支えしていると当社のエコノミストは分析しています。

Business doing exports and imports globally

近年、中国からの急速な輸出圧力(中国ショック)がEUの重要政策課題に浮上しており、新たな防衛措置の策定が進められています。現行の暫定的な防衛策では、中国から押し寄せる広範なマクロレベルの輸入急増に対抗しきれておらず、2024年の電気自動車(EV)への関税引き上げ後も、対象外であるハイブリッド車やガソリン車の輸入急増を招くなど、ミクロレベルの対策における限界が露呈していると指摘されています。EU首脳陣は現状の通商不均衡の維持は不可能であるとの認識を強めており、欧州委員会に対して既存のツールを基盤とした実効性のある新たな貿易防衛策の策定を指示したと報じられています。当社のエコノミストは、今後交渉による解決を模索しつつも通商摩擦がエスカレートするシナリオを予測しており、中国側の強力な報復や全面的な貿易戦争へと発展するリスクについて検証しています。

過去数年にわたり複数の外部ショックが相次いだにもかかわらず、中国の経常黒字は大幅な拡大を続けています。2026年第1四半期には、12ヶ月移動ベースの貿易黒字が過去最高の1.1兆米ドルに達し、経常黒字はGDP比3.8%へと上昇しました。この対外収支の拡大は、単なる貿易競争力の向上だけでなく、国内のより深い構造的・循環的要因を反映しているとみられています。高齢化に伴う予備的貯蓄の増加や、ポストパンデミックにおける国内の需要吸収経路の弱まりが、構造的な黒字の基調を押し上げていると当社のエコノミストは分析しています。消費主導の典型的な景気後退ではなく、深刻な不動産市場の調整と投資減速が引き起こしているこの上振れは、人民元高(為替調整)だけで解消するのは困難である可能性が指摘されています。

Businessman stands on USD note over fed logo

米国とイランの合意を背景とした世界的な原油価格の下落により、主要中央銀行による追加の金融引き締め圧力は和らぎつつあるとみられています。しかし、米連邦準備制度(FRB)におけるフォワードガイダンスやコミュニケーション戦略の意図的な変更(不透明感の増大)は、世界の金融市場に新たな不確実性をもたらす可能性が懸念されています。FRBの反応関数(リアクション・ファンクション)が予測しにくくなることで、米国以外の市場でもリスクプレミアムが上昇し、金融環境が引き締まるリスクが指摘されています。当社のエコノミストは、FRBの次の利下げ時期の予測を従来の2026年12月から2027年後半へと先送りする一方で、FRBを含めた主要中央銀行の姿勢は、依然として金融市場が織り込んでいる水準ほどタカ派的(利上げ急進的)にはならないと分析しています。

地政学リスクや関税の不確実性を背景に、「中国+1」への期待が高まっています。しかし、中国は依然として世界の製造業シェアを拡大しています。当社エコノミストは、中国の競争力やサプライチェーンの優位性から、他のアジア新興国への生産移転は限定的にとどまると分析しています。

ここ数ヶ月、米国の雇用者数は加速傾向を見せているものの、労働市場の逼迫が進んでいるわけではないと考えられています。労働市場は依然としてバランスが取れており、名目賃金の伸びも中立的、あるいはわずかにディスインフレ的な傾向を示しているとみられます。これが、連邦準備制度(Fed)が今年の追加利上げ圧力に抵抗すると当社が予測する主な要因です。雇用増のデータのみで市場の健全性を判断することは、純移民の減少ペースやタイミングを巡る不確実性があるため、誤解を招く可能性があると当社のエコノミストは分析しています。より広範な指標を検証すると、現在の労働市場がコアサービスインフレへの深刻な脅威とはなっておらず、タカ派的なFedの姿勢を支持する内容にはなっていないと考えられます。

地政学的な緊張の高まりを背景に、欧州加盟国は防衛予算の大幅な増額を急ピッチで進めています。最新のNATOデータによると、加盟各国の防衛支出(対GDP比)は軒並み上昇傾向にあり、EU全体の防衛支出総額は2024年から大幅に加速しています。しかし、この大規模な再軍備が欧州経済全体を大きく押し上げるかというと、過度な期待は禁物であると当社のエコノミストは分析しています。防衛生産能力の不足に起因するボトルネックやインフレ圧力、そして海外市場への需要流出(輸入漏出)といった構造的課題が、成長への直接的な恩恵を抑制する要因となっているためです。

global scenario on us tariff

失効期限を迎えるセクション122関税に代わる措置として導入される新たなセクション301関税により、7月下旬以降の関税率はわずかに上昇する見込みです。また、現在も複数の調査が進行しており、リスクは上振れ方向に傾いています。

英国の脆弱な財政ポジションは、他国に比べてグローバルな経済ショックに対して非常に脆い状態にあると指摘されています。市場の信頼を維持するためには、持続的な財政改善に向けた強力かつ一貫性のある政策ストーリーが不可欠ですが、現政権はその道筋を描き切れず、政治的動揺が国債利回り(ギルト)のさらなる上昇(イールドカーブのスティープ化)を招くリスクが懸念されています。公的資産の乏しさや物価連動債の比率の高さといった構造的弱みに加え、度重なる緊縮計画の先送りによって市場の信認不足が深刻化していると当社のエコノミストは分析しています。

今期(2026年第2四半期)のシナリオ分析では、ホルムズ海峡を巡る混乱の長期化やイラン戦争の激化といった地政学リスクに加え、AI投資ブームの加速やテクノロジー市場の調整など、世界経済を左右する主要リスクを定量的に評価しています。

世界的な投資は、米国による関税ショックなどの不確実性に見舞われたものの、2025年は想定以上の底堅さを見せました。しかしながら、中長期的なトレンドとしては依然として勢いに欠けており、2026年のG7の設備投資成長率は2%程度に留まる見込みです。足元のAIブームが世界的な投資の重要な支えとなっている一方で、マクロ経済全体の不確実性により、リスクは下振れ方向に傾いていると考えられます。

米国経済は現在、ベビーブーマー世代の退職本格化や純移民流入の鈍化という人口動態上の大きな転換期を迎えています 。これに伴い、今後の10年間は国内の労働力人口がほとんど成長しない「ゼロ成長」の局面へ突入する可能性が想定されており 、潜在的な実質GDP成長率2%超を維持するためには、これまで以上にAI導入等による「生産性の向上」へ依存せざるを得ないシナリオが現実味を帯びています 。当社のベースライン予測では、高齢化の圧力によって米国の総労働参加率は現在の約62%から、2030年代半ばにかけて61%近くまで緩やかに低下していく見通しです 。

航空貨物運賃の急上昇などを背景に、当社の独自指標である「サプライチェーン負荷指数(サプライチェーン・ストレス・トラッカー)」が過去3年間での最高水準に達しています。ただし、この負荷は現時点では2022年の深刻な危機時の水準には至っていない模様です。

US flag on US dollar, symbolizing US economy

4月の米国PCE(個人消費支出)価格指数は、エネルギー価格の上昇を背景に、再び高い伸びとなる可能性があります。当社のPCEナウキャストでは、総合PCEインフレ率(前年比)は3.8%へ上昇し、2023年5月以来の高水準となる見込みです。また、コアPCEインフレ率も3.3%へ上昇すると予測しています。