

Research Briefing
08 9月 2026
米国経済2027年に成長加速へ
ディスインフレの進展とAI主導の生産性向上が牽引する、市場予想を上回る拡大シナリオ
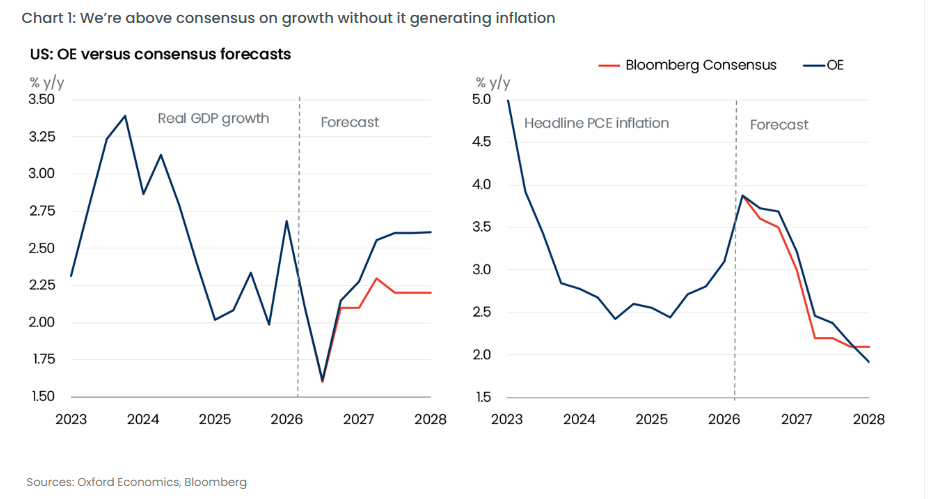
2026年の米国経済はイラン情勢によるエネルギー価格高騰などが財政刺激を相殺し、実質GDP成長率が2%近傍にとどまりインフレも高止まりしましたが、2027年には成長率が2.5%へと加速する見通しが示されています。これは市場コンセンサス予想(2.1%)や2026年実績推計(2.2%)を上回る水準であり、主な推進力としてディスインフレの進展とAI導入の広がりによる生産性主導の景気拡大が挙げられています。国債利回りの上昇にもかかわらず金融環境は緩和的であり、法人減税効果の継続、在庫サイクルの反転、およびAI関連投資の裾野拡大が設備投資を後押しするとみられています。一方で、AI楽観論の後退、エネルギーやAIによるインフレの長期化に伴う追加利上げ、地政学リスクや関税を巡る政策ショックなどが潜在的な下振れリスクとして指摘されています。
本リサーチ・ブリーフィング(原題:Next year could be when the economy hits its stride)では、非金融法人セクターにおける生産性向上の実態、在庫調整の反転局面、純移民抑制や高齢化がもたらす労働市場の変化、ならびに連邦準備制度理事会(FRB)の金融政策見通しと各種シナリオ分析について多角的に検証しています。
- AI導入の進展に伴う生産性加速と市場予想(コンセンサス)を上回る成長予測:当社の2027年米国実質GDP成長率予測(2.5%)は、市場コンセンサス(2.1%)の上限近傍に位置しています。この見通しの差は、潜在的な生産性成長率の加速に対する当社の評価を反映しています。非金融法人セクターにおける過去2年間の生産性伸び率は年平均3%に達しており、ソフトウェアや研究開発(R&D)への投資が高水準を維持し、新事業創出も増加傾向にあります。1990年代の生産性ブームと同様にリアルタイムの統計では捉えにくい側面があるものの、AI活用の深化が企業収益や実質所得の向上に寄与し始めると分析されています。
- 設備投資の裾野拡大と在庫サイクルの転換:設備投資の需要面では、これまでのデータセンター建設を中心とした狭いAIブームから、発電設備や送電網といった周辺インフラを含む幅広い産業への広がりが予想されています。また、関税やホルムズ海峡を巡る不確実性から企業が在庫を取り崩した結果、広範なセクターで在庫水準が抑制されており、2026年後半から2027年にかけて在庫サイクルの反転が成長に寄与するとみられています。さらに、金融環境が緩和的であることや社債スプレッドのタイト化、大型減税法案(One Big Beautiful Bill Act)による法人減税効果の波及も企業の設備投資を支える要因として挙げられています。
- 家計消費の堅調な推移と労働供給制約に伴う変化: 家計消費はGDP全体の伸びを下回るペースながらも堅調さを維持すると見込まれています。2026年はガソリン高を税還付の拡大や金融資産効果による貯蓄率低下で補いましたが、2027年は税還付の押し上げ効果が一巡し、貯蓄再構築の動きから消費の伸びは限定的になると予想されます。労働市場では、純移民の抑制や人口高齢化の影響により損益分岐点となる雇用増加数が2027年末にかけてゼロ近傍まで低下し、新規就業者数は抑制されるものの、失業率は低水準にとどまるとみられています。なお、AI導入が進む一部のセクターでは採用と解雇の双方が活発化する兆候が観察されています。
- ディスインフレの進展と金融政策の転換余地、および主な下振れリスク: エネルギー価格の一巡、AI関連の物価影響に関する統計手法改定、関税影響のピークアウトに伴い、供給要因によるインフレ圧力は弱まりつつあると評価されています。賃金上昇が安定する中で生産性が向上することにより単位労働コスト(ULC)の伸びが鈍化し、サービスインフレが2%目標に向かって低下することで、FRBによる利上げ圧力は後退し、2027年終盤には利下げが議論される環境が整う可能性が提示されています。一方、イラン情勢の深刻化によるエネルギー急騰、AI関連の半導体メモリー価格上昇に伴うインフレ長期化、あるいはAI楽観論の後退に伴う株安と資産効果の逆回転(「テック失速」シナリオでは2027年成長率が0.8%へ減速)などがリスク要因として挙げられています。
You might also be interested in
Tags: