
Research Briefing
13 11月 2026
供給ショックに加え需要もインフレを押し上げ、主要中銀の政策判断に影響
FRB・英中銀の金融引き締め継続見通しと、ECBとの政策スタンスの乖離
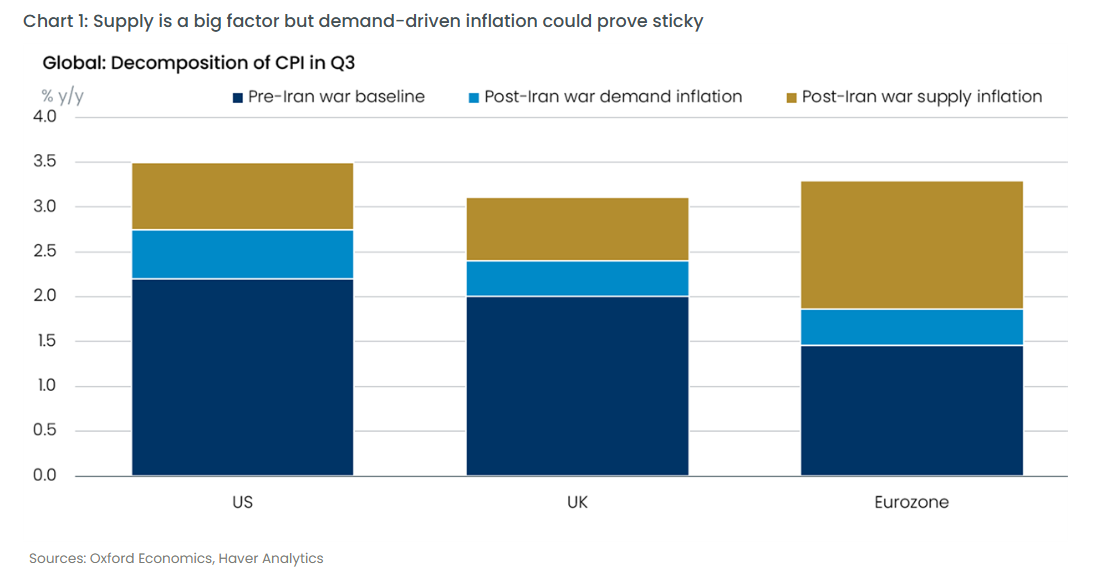
足元のインフレ高進はイラン紛争に起因する供給ショック(エネルギー高)が主因であるものの、米国や英国では需要主導のインフレも無視できない水準で寄与していると分析されています。AI関連投資の押し上げ分を除いても需要要因は残存しており、中央銀行がこの物価上昇を「一時的なショック」として見過ごせない背景となっています。本レポートでは、欧米主要3地域のインフレ要因分解と、それに伴う各中央銀行の金融政策見通しを検証します。
本リサーチ・ブリーフィング(原題:This week in economics – Supply’s not the only thing heating up inflation)では、イラン紛争後の消費者物価指数(CPI)における供給・需要要因の寄与度分析、米国の裁量消費やAI投資の物価影響、ならびにFRB・英中銀(BoE)・欧州中央銀行(ECB)の利上げ経路の違いについて多角的に解説しています。
- 欧米で異なるインフレの主因:供給ショックと需要要因の寄与度:イラン紛争開始後の第3四半期CPIについて戦前予測からの上振れ幅を分解すると、ユーロ圏ではエネルギーを中心とする供給要因が圧倒的な主因である一方、米国と英国では需要主導のインフレも顕著な割合を占めていると推計されています。需要要因はインフレを粘着質にするリスクが高いため、パンデミック後の物価高を経験した中央銀行にとって強い警戒対象となっています。
- 米国におけるAI投資のクラウディングアウトと裁量消費の底堅さ:米国の需要要因インフレの約半分はAI投資ブームによるものと試算されますが、AIインフラ構築は希少資源を巡る競合を通じて他部門の価格を押し上げる供給面の側面も併せ持っています。さらに、AIを除いた純粋な需要要因も確認されており、エネルギー高の中でも選択的(裁量的)な小売支出が底堅く推移していることがインフレ圧力を支えています。
- FRBの追加利上げペースと債券市場の反応: 10月の米CPIが予想を上回ったことを受け、連邦準備制度理事会(FRB)内では12月会合での大幅利上げを主張する声も浮上しています。当社は12月および来年3月の各0.25%(25bp)の利上げを基本予測としつつ、追加利上げの可能性も高まっているとみています。累積的な引き締め幅が重要であるため25bpと50bpの差が実体経済予測に与える影響は限定的と試算されるものの、米国債市場ではFRBのタカ派姿勢を織り込む形で利回りが上昇しています。
- 英国の引き締め継続とユーロ圏の政策余地: 英国では第3四半期GDPが堅調であったことに加え、来年1月に国内エネルギー料金が20〜25%引き上げられる見込みであることから、需要面への波及を防ぐため英中銀(BoE)は利上げを継続する公算が大きいとみられています。対照的にユーロ圏では顕著な需要主導インフレが見られないため、ECBは12月の利上げ実施後、来年3月の追加利上げを見送る余地が広がりつつあります。
You might also be interested in
Tags: