Research Briefing
22 10月 2026
アジア太平洋地域の金融環境、米国金利上昇への耐性が焦点
米長期金利とタームプレミアムの上昇が及ぼす波及効果と、アジア域内金融クッションの持続性
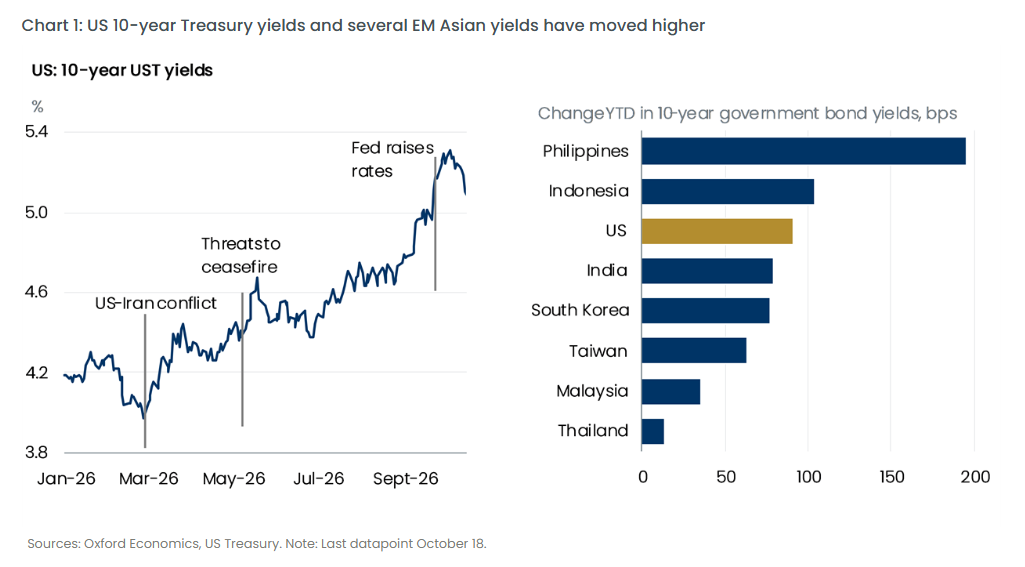
米国の10年物国債利回りが5%超にとどまる中、アジア太平洋地域の中央銀行は金融政策の自律性を保持しているものの、米国の長期金利上昇は域内の借入コストを押し上げ、現地通貨を下落させる要因として作用しています。当社のベクトル自己回帰(VAR)モデルによる分析では、米国の金利ショックは各国の短期金利予想(1年物スワップ金利)よりも、現地10年物国債利回りや為替レート(対ドル下落)により強く伝達する傾向が確認されています。現時点では狭い社債スプレッドや堅調な株式市場が域内の金融環境を下支えしているものの、これらは世界的なリスク選好度に左右されやすい脆弱性を抱えています。当社のエコノミストは、アジア全体として大規模な資金調達危機を回避しつつ米国の高金利を吸収できると見込む一方、米国でのタームプレミアム上昇やAI需要の減速が重なった場合、その耐性が揺らぐリスクがあると分析しています。
本リサーチ・ブリーフィング(原題:High US yields test APAC’s fragile financial cushion)では、米国金利上昇の要因別(経済指標サプライズ対タームプレミアム)による影響の違い、インドネシアやインド等における通貨防衛と金融政策への制約、ならびに債券・株式の資本フロー構造がもたらす域内脆弱性の格差について多角的に分析しています。
- 「金融政策の自律性」と「金融市場の非独立性」の乖離:アジアの中央銀行は米連邦準備制度理事会(FRB)の決定に機械的に追従しておらず、直近の利上げバイアスはエネルギー発の共通インフレショックに対応したものです。しかし、金融政策の独立性がそのまま金融環境の独立性を意味するわけではありません。米長期金利の急騰は現地通貨を大きく下落させ、輸入インフレや市場混乱を通じて国内の金融引き締め(インドネシアの利上げやインド準備銀行(RBI)の引き締め姿勢へのシフトなど)を余儀なくさせる伝達経路が指摘されています。年初来のルピア下落の62%、ルピー下落の51%は、米金利およびタームプレミアムのショックによって機械的に説明可能であると示されています。
- 金利上昇の要因:経済指標サプライズと「タームプレミアム」ショックの差:米国長期金利の上昇理由によってアジアへの影響度は大きく異なります。米国の好調な景気動向(経済サプライズ)に伴う金利上昇は、アジアからの輸出や企業収益の改善という需要面の下支えを伴うため、金融引き締めの悪影響が緩和されやすい傾向にあります。対照的に、米国の財政不安や国債発行増に伴うタームプレミアム主導の金利上昇は、実体需要の押し上げを伴わずに長期債の全面的な再評価(利回り上昇)と急激な通貨安をもたらすため、アジア市場にとってより大きな打撃となると試算されています。
- 金融クッションの脆弱性とリスクオフ環境での増幅懸念: アジア新興国の金融環境指数(FCI)は足元で引き締まりつつあるものの、過去平均と比べればなお緩和的な水準にあります。しかし、このクッションはタイトな社債スプレッドと堅調な株式市場という狭い土台に依存しています。市場の変動性指数(VIX)が中央値を上回る「リスクオフ局面」では、タームプレミアムによる米金利10bpの上昇が2週間で域内FCIを約0.15標準偏差引き締める推計となっており、センチメントが悪化した場合、株安・通貨安・金利高・スプレッド拡大が同時に進行して脆弱性が一気に顕在化するリスクが指摘されています。
- 資本フローの偏りと国ごとの耐性の相違: 資本フローの動向を見ると、株式市場からの流出を債券市場への資金流入が相殺する形で下支えされてきましたが、この債券フローも米国のタームプレミアム上昇に対して敏感です。また、国債の外国人保有比率が高い韓国やマレーシアはポートフォリオの急変に弱く、恒常的な経常赤字を抱えるフィリピンは外部資金調達ニーズが課題となります。さらに、AIハードウェア需要の恩恵(韓国・マレーシア等)を受けられない経済(インドネシア・タイ等)では、高水準の資金調達コストを相殺する収益クッションが乏しい点も留意点として挙げられています。
You might also be interested in
Tags: