
Research briefing
10 11月 2026
中国の貿易を支えるAI・インフラ投資と今後の下振れリスク
ハイテク輸出と「6大ネットワーク」投資が牽引する貿易黒字と、対外摩擦・内需停滞の課題
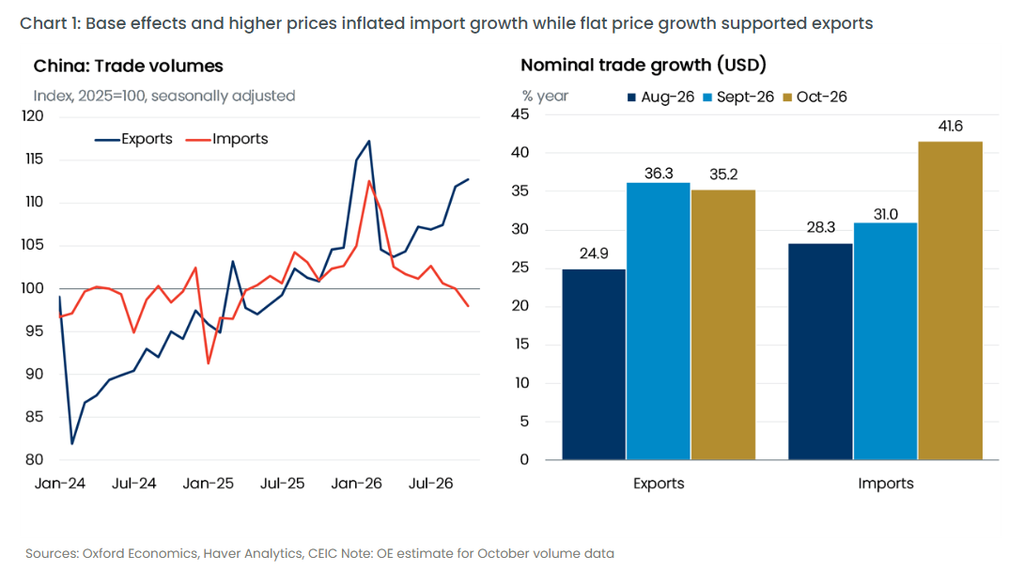
2026年10月の中国貿易統計では、輸出が底堅さを維持した一方、輸入の大幅な伸びは実質数量の弱さを価格上昇やベース効果が押し上げた側面が強いと分析されています。今後は世界的なAI投資と中国国内のインフラ投資が貿易を下支えする見通しですが、投資サイクルの成熟に伴い勢いは徐々に和らぎ、通商政策の不確実性も依然として高い状態が続くとみられています。本レポートでは、中国の貿易構造を支える成長ドライバーと潜在的な下振れリスクを検証します。
本リサーチ・ブリーフィング(原題:AI and infrastructure investment to sustain trade, but external risks persist)では、品目別・地域別の輸出入動向、国内インフラ計画「6大ネットワーク」および新たな「新三様」の波及効果、ならびに欧米との通商摩擦リスクについて多角的に分析しています。
- ハイテク製品に集中する輸出と輸入数量の弱さ
10月のドル建て輸出は前年比35.2%増、輸入は41.6%増となりましたが、輸入は価格上昇に押し上げられたもので実質数量は弱含んでいます。輸出の伸びは世界的なAI投資サイクルに乗るハイテク製品に集中しており、家電などの一般消費財や労働集約型製品の需要は軟調で、輸出の広がりには欠ける状況です。 - 地域別輸出の再編と通商政策の不確実性
地域別ではASEANや北東アジア向け輸出が堅調に推移しており、第三国経由の迂回輸出やASEAN製造業への川上部材供給が対米直接輸出の減少を補っています。しかし、1月10日の貿易休戦期限や米国の過剰生産能力調査、さらにはEUによる貿易防衛措置の強化など、通商摩擦による下振れリスクは依然として高い水準にあります。 - 「6大ネットワーク」と新たな「新三様」による中長期の競争力強化
国内のインフラ整備計画「6大ネットワーク(Six Networks)」の拡大は、設備や金属などの産業用資材需要を押し上げ、製造業の競争力強化につながると予測されます。また、長期的には新たな「新三様(AI、ロボティクス、革新的医薬品)」が知的財産を含む高付加価値領域への輸出多角化を促す見通しです。 - 家計消費への波及の限界と世界のエネルギー市場への影響
インフラやハイテク主導の投資は過去のサイクルに比べて雇用・賃金への乗数効果が小さいため、家計需要の低迷は続き、消費財輸入を抑制するとみられています。また、石油製品の輸出減少は国慶節に伴う輸出許可の遅れによる一時的な要因とみられますが、在庫積み増しが進むにつれ、世界の石油市場に対する中国の価格抑制効果は薄れる可能性があります。
You might also be interested in
Tags: