OE Logo

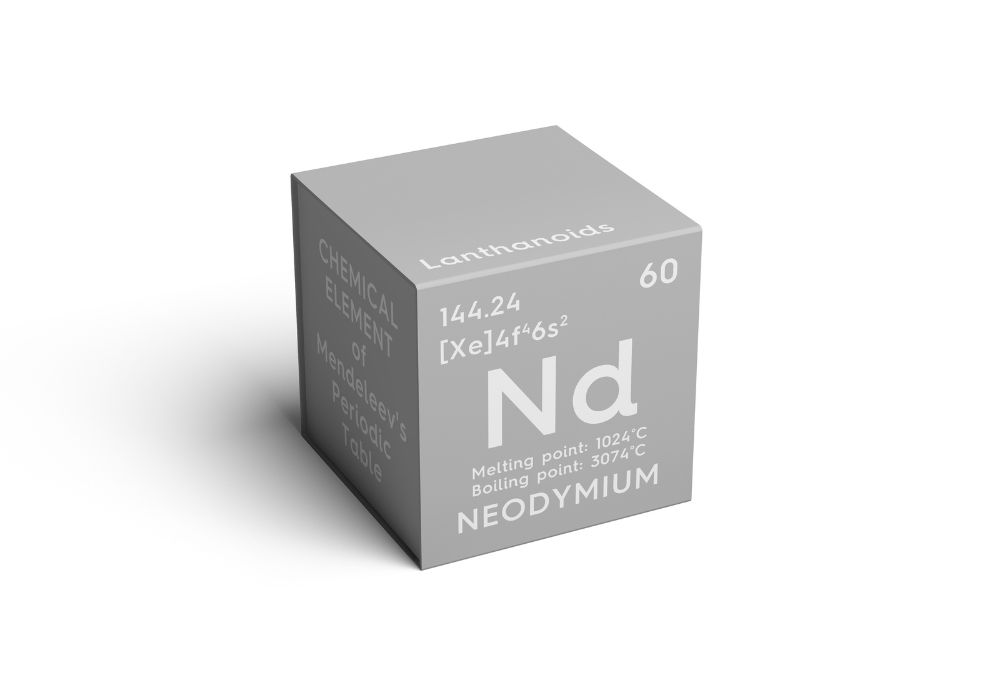
電気自動車(EV)、風力タービン、産業用モーター、ロボティクス、データセンター、防衛用途における需要増を背景に、高性能永久磁石の中核となるネオジム、プラセオジム、ジスプロシウム、テルビウムの4つのレアアース元素の需要が支えられています。当社の予測によると、2035年にかけてこれらの価格は緩やかではあるものの、一様ではないペースで上昇するとみられています。鉱石資源自体は世界中に分散しているものの、精製や永久磁石への加工能力は中国に高度に集中しており、中国は鉱山生産の60%にとどまる一方、精製能力の91%、永久磁石生産の94%(2024年時点)を占めています。欧米諸国による政策支援で代替サプライチェーンの構築が進められているものの、より高コストな市場が形成されつつあり、安全な非中国産レアアースが中国の指標価格に対して持続的なプレミアム(上乗せ価格)を維持する見通しが示されています。
Businessman stands on USD note over fed logo

米国とイランの合意を背景とした世界的な原油価格の下落により、主要中央銀行による追加の金融引き締め圧力は和らぎつつあるとみられています。しかし、米連邦準備制度(FRB)におけるフォワードガイダンスやコミュニケーション戦略の意図的な変更(不透明感の増大)は、世界の金融市場に新たな不確実性をもたらす可能性が懸念されています。FRBの反応関数(リアクション・ファンクション)が予測しにくくなることで、米国以外の市場でもリスクプレミアムが上昇し、金融環境が引き締まるリスクが指摘されています。当社のエコノミストは、FRBの次の利下げ時期の予測を従来の2026年12月から2027年後半へと先送りする一方で、FRBを含めた主要中央銀行の姿勢は、依然として金融市場が織り込んでいる水準ほどタカ派的(利上げ急進的)にはならないと分析しています。

今期(2026年第2四半期)のシナリオ分析では、ホルムズ海峡を巡る混乱の長期化やイラン戦争の激化といった地政学リスクに加え、AI投資ブームの加速やテクノロジー市場の調整など、世界経済を左右する主要リスクを定量的に評価しています。

世界的な投資は、米国による関税ショックなどの不確実性に見舞われたものの、2025年は想定以上の底堅さを見せました。しかしながら、中長期的なトレンドとしては依然として勢いに欠けており、2026年のG7の設備投資成長率は2%程度に留まる見込みです。足元のAIブームが世界的な投資の重要な支えとなっている一方で、マクロ経済全体の不確実性により、リスクは下振れ方向に傾いていると考えられます。

世界的なAI関連支出は、今後の企業向けIT予算の追加投資を牽引する主要な原動力となる可能性が示されています。世界全体の企業AI支出額は、2025年時点の3,400億ドルから、2035年には約3兆ドル規模へと拡大し、総IT支出に占める割合は現在の4%未満から約23%にまで達する見通しです。多くの企業が試験運用から本格的な実用化フェーズへと移行するに伴い、2028年頃までは年率30%を超える高い成長が維持されるシナリオも想定されます。